

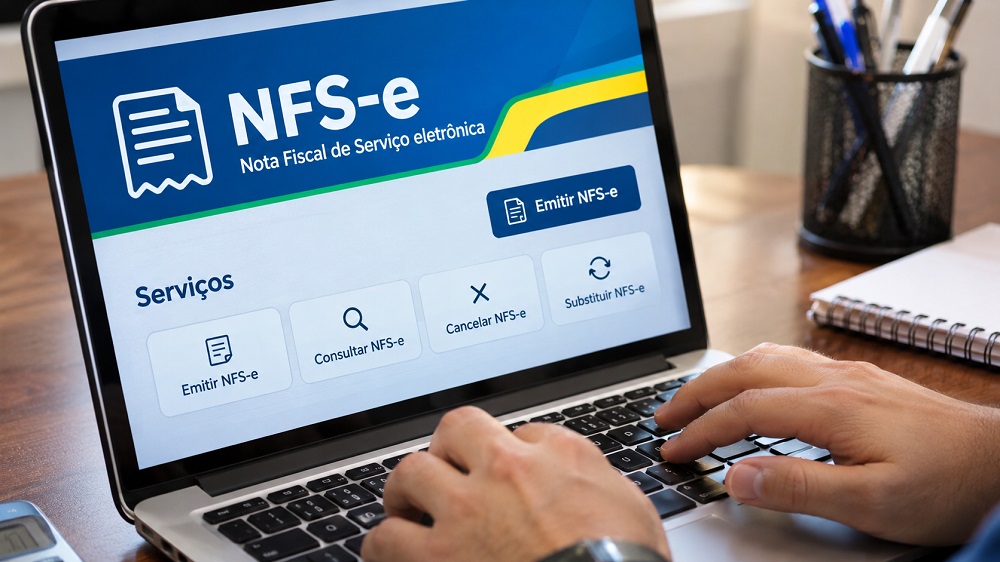
Micro e pequenas empresas prestadoras de serviços devem utilizar o Emissor Nacional da NFS-e desde 1º de novembro; mudanças relacionadas à reforma tributária estão previstas para 2027
Manaus – Microempresas e empresas de pequeno porte optantes pelo Simples Nacional passaram a ter novas exigências para a emissão de notas fiscais de serviços a partir de domingo (1º de novembro). A mudança estabelece a utilização obrigatória da Nota Fiscal de Serviços Eletrônica (NFS-e) no padrão nacional, substituindo os sistemas municipais anteriormente utilizados pelos estabelecimentos abrangidos pela regra.
A obrigatoriedade está prevista na Resolução CGSN nº 191/2026, do Comitê Gestor do Simples Nacional, e faz parte do processo de padronização dos documentos fiscais no Brasil.
Na prática, os efeitos da medida começaram a ser percebidos nesta terça-feira (3), primeiro dia útil após o feriado de Finados, celebrado na segunda-feira (2).
Com a alteração, as empresas prestadoras de serviços abrangidas pela norma devem utilizar o Emissor Nacional da NFS-e, plataforma que permite gerar documentos fiscais em um ambiente unificado.
Entenda como funciona o novo sistema de emissão
O Emissor Nacional da NFS-e foi desenvolvido para padronizar a emissão de notas fiscais de serviços e facilitar o compartilhamento de informações entre os municípios e a administração tributária federal.
As empresas podem acessar a plataforma por diferentes modalidades, conforme a estrutura utilizada em suas atividades.
Entre as opções estão a emissão diretamente pelo portal nacional, a utilização de aplicativo e a integração com sistemas de gestão empresarial compatíveis.
A mudança exige atenção, principalmente dos negócios que utilizavam plataformas próprias das prefeituras para registrar os serviços prestados.
Essas empresas precisam verificar seus procedimentos de emissão e adaptar os sistemas utilizados para atender às novas exigências.
Novas regras serão implantadas em duas etapas
O cronograma estabelece dois períodos de adaptação para as micro e pequenas empresas enquadradas no Simples Nacional.
De 1º de novembro a 31 de dezembro de 2026
Durante essa primeira etapa, a emissão da NFS-e pelo sistema nacional passa a ser obrigatória para os estabelecimentos abrangidos.
As regras de tributação atualmente aplicáveis ao Simples Nacional permanecem em vigor, sem a necessidade de aplicação das novas exigências relacionadas à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS) no âmbito do regime.
A partir de 1º de janeiro de 2027
As empresas deverão continuar emitindo os documentos fiscais pelo sistema nacional.
Também está prevista a aplicação das disposições relacionadas à CBS e ao IBS, conforme a regulamentação da reforma tributária.
Nessa etapa, os documentos fiscais poderão exigir informações adicionais e o destaque dos novos tributos, quando previsto nas normas aplicáveis.
Saiba quais empresas precisam utilizar a NFS-e nacional
A obrigatoriedade alcança microempresas e empresas de pequeno porte, optantes pelo Simples Nacional, que realizam atividades de prestação de serviços sujeitas ao Imposto Sobre Serviços (ISS).
Empresas que comercializam exclusivamente mercadorias não estão abrangidas por essa exigência específica e continuam utilizando os documentos fiscais destinados à circulação de produtos, como a Nota Fiscal Eletrônica (NF-e).
A determinação também contempla estabelecimentos com pedidos de adesão ao Simples Nacional ainda pendentes de análise ou envolvidos em discussões administrativas e judiciais.
Nessas situações, a emissão deverá ocorrer no sistema nacional, com a identificação da condição de optante pendente, conforme as regras estabelecidas.
MEIs que prestam serviços já utilizam sistema nacional
Os microempreendedores individuais (MEIs) prestadores de serviços não precisam realizar uma nova migração em razão dessa mudança.
Isso porque a emissão da NFS-e no padrão nacional já é obrigatória para essa categoria desde setembro de 2023.
Dessa forma, os MEIs que utilizam regularmente o sistema podem continuar emitindo seus documentos fiscais pelos canais já disponibilizados.
Mudança prepara empresas para a reforma tributária
A adoção da NFS-e nacional integra o processo de adaptação dos documentos fiscais às mudanças previstas na reforma tributária sobre o consumo.
O novo modelo busca estabelecer um padrão de emissão para os prestadores de serviços, reduzindo diferenças entre os sistemas utilizados pelos municípios.
A implementação também prepara as empresas para as exigências relacionadas à CBS e ao IBS, tributos previstos no novo sistema tributário brasileiro.
Para evitar dificuldades operacionais, os estabelecimentos abrangidos devem verificar o acesso à plataforma, conferir os dados cadastrais e avaliar a compatibilidade dos sistemas de emissão utilizados.
A adequação antecipada pode facilitar a continuidade do faturamento e reduzir problemas na emissão dos documentos fiscais durante a transição para as novas regras.